

Prix des métaux : lithium et graphite en difficulté à mi-2025, terres rares et cobalt en hausse (partie 2/2)
(Agence Ecofin) - Tirés vers le haut par des restrictions ou freinés par une offre excédentaire, les prix des métaux ont eu des destins différents à la fin du premier semestre 2025. Cette seconde partie consacrée aux minéraux de batterie (le cuivre et le nickel figurent dans la première partie) traite du cobalt, du lithium, des terres rares, du graphite et du manganèse.
Les prix des métaux critiques peuvent subir de fortes fluctuations dues aux décisions de quelques acteurs. Le cobalt et les terres rares n’ont pas échappé à cette règle au premier semestre 2025, avec des hausses liées aux restrictions respectives de la RDC et de la Chine. Dans le même temps, le lithium et le graphite sont toujours à la peine.
Cobalt : un embargo congolais qui change la donne
Après plus de deux années de repli, les prix du cobalt métal sur la bourse des métaux de Londres (LME) ont progressé d’environ 40 % au premier semestre 2025. La hausse a culminé à plus de 35 000 dollars la tonne en mars, un sommet inédit depuis février 2023. Le marché a réagi à l’embargo décrété en février par la RDC, qui fournit près de 70 % de l’offre mondiale de cobalt. Soucieuses de redresser la valeur d’un de leurs principaux produits d’exportation, les autorités congolaises ont interdit les exportations pour trois mois, puis prolongé la mesure jusqu’en septembre 2025.
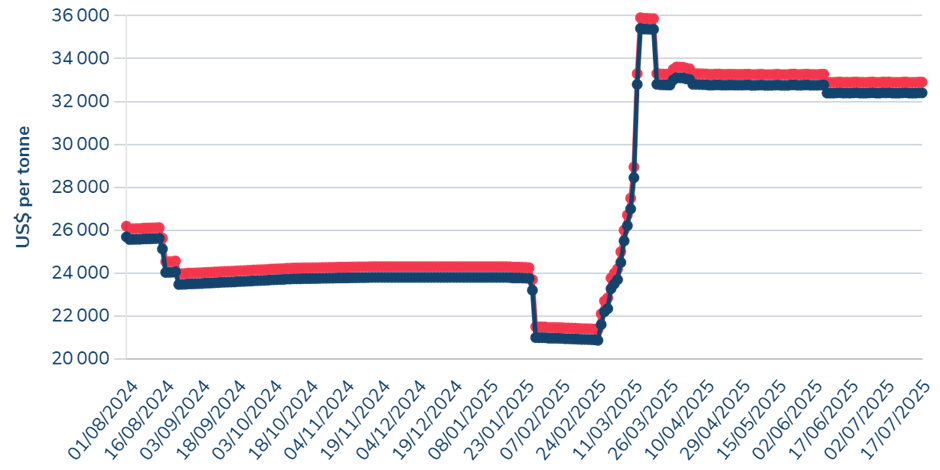
Evolution des prix du cobalt
La flambée intervient après une chute prolongée des prix alimentée par un afflux de métal congolais, renforcé ces dernières années par la montée en puissance de l’Indonésie, devenue le deuxième fournisseur mondial. Kinshasa justifie la prolongation de l’embargo par des stocks encore abondants sur le marché international. Le cabinet Benchmark Mineral Intelligence avertit toutefois que des tensions d’approvisionnement pourraient apparaître vers la fin de 2026 si les restrictions persistent. Reste à savoir si l’embargo sera intégralement levé ou converti en quotas d’exportation, une option désormais examinée par les autorités congolaises.
Terres rares : riposte chinoise et envolée des prix
Moins radicales mais tout aussi scrutées, les restrictions imposées par la Chine au premier semestre 2025 ont fait bondir les prix de plusieurs éléments de terres rares. En réponse à l’escalade commerciale initiée par Washington, Pékin a annoncé début avril des limitations sur sept catégories de terres rares, dont le dysprosium et le terbium. Le dispositif combine blocages ciblés d’exportations, interdiction pour certaines entreprises chinoises de traiter avec des sociétés américaines, et un régime d’autorisations d’exportation pouvant prendre plusieurs mois.
Le prix du dysprosium en Europe, référence clé en dehors de Chine, a en conséquence triplé pour atteindre 850 dollars le kilogramme début mai. Le terbium, lui, est passé d’environ 965 à 3000 dollars le kilogramme, selon Argus Media. « Les prix des terres rares ont augmenté en raison des inquiétudes suscitées par les récentes restrictions chinoises à l'exportation de métaux essentiels aux technologies d'énergie propre et à la défense, qui ont suivi l'introduction de droits de douane américains plus élevés », soulignait la Banque mondiale dans son Commodity Market Outlook d’avril 2025.
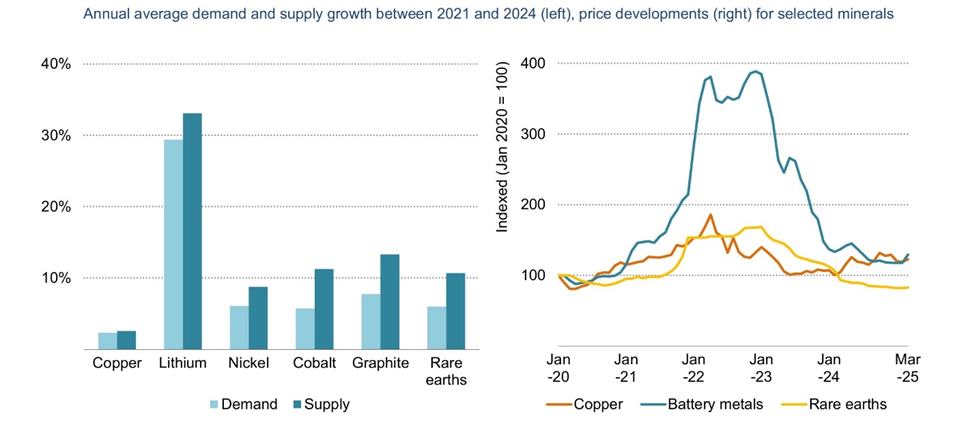
Evolution de l’offre, de la demande et des prix des minéraux critiques depuis 2021
La réaction des prix illustre la sensibilité extrême d’un marché réduit (évalué à quelque 4 milliards de dollars en 2024, contre 28 milliards pour le lithium ou 17 milliards pour le cobalt, d’après Grand View Research), fortement concentré géographiquement et fragmenté entre de nombreux éléments aux usages distincts.
Ces multiples facteurs compliquent la lecture des tendances et rendent les prévisions particulièrement incertaines. Pour réduire cette incertitude et leur dépendance, les pays occidentaux, Etats-Unis en tête, cherchent à offrir des prix compétitifs aux producteurs locaux, avec notamment des tarifs planchers. Seulement, l’Agence internationale de l’énergie (AIE) estime que la part de marché de la Chine dans le raffinage des terres rares ne se réduira qu’à 73 % d’ici 2040, contre 91 % aujourd’hui.
La baisse des prix se prolonge pour le lithium
Les prix du lithium ont baissé de 80 % entre 2023 et 2024, selon l’AIE. De son côté, le Shanghai Metal Market a enregistré une baisse de 32 % en glissement annuel du carbonate de lithium de qualité batterie, pour le compte du premier semestre 2025. En février, le prix du carbonate est tombé sous la barre des 9550 dollars la tonne, son plus bas niveau depuis 2021. Cette baisse continue est principalement due à une offre supérieure à la demande. Entre 2021 et 2024, l’offre disponible sur le marché a progressé de plus de 30 %, dépassant légèrement la croissance de la demande sur la même période.
Contrairement au cobalt cependant, l’offre primaire de lithium dépend moins d’un seul acteur et la croissance de la production est même portée par de nouveaux acteurs, en dehors du trio de producteurs historiques que sont l’Australie, la Chine et le Chili. « Le lithium constitue une exception notable, une grande partie de la croissance de l'offre provenant de nouveaux producteurs tels que l'Argentine et le Zimbabwe. À l'avenir, une certaine diversification devrait voir le jour dans l'exploitation minière du lithium », explique l’AIE.
L’institution ajoute que « l'offre devrait rester supérieure à la demande primaire jusqu'à la fin des années 2020, après quoi l'équilibre du marché devrait s'inverser ». Pour répondre à cette croissance de la demande, certains analystes estiment qu’une hausse des prix sera nécessaire. Selon Adam Webb, responsable des matières premières pour batteries chez Benchmark, le prix incitatif à long terme pour le lithium est de 21 000 dollars la tonne.
Graphite et manganèse
Le graphite est l’autre matériau critique dont le prix subit une baisse en raison d’une offre supérieure à la demande. Sur la période 2021-2024, l’offre a progressé de près de 15 %, alors que la demande est restée inférieure à 10 %. Résultat : les prix du graphite ont baissé de 20 % en 2024, selon l’AIE, après avoir déjà chuté de 33 % en 2023 d’après Fastmarkets. Cette tendance s’est poursuivie au premier semestre 2025, alors que les producteurs (surtout en dehors de Chine) font face à des prix qui menacent la rentabilité de leurs projets.
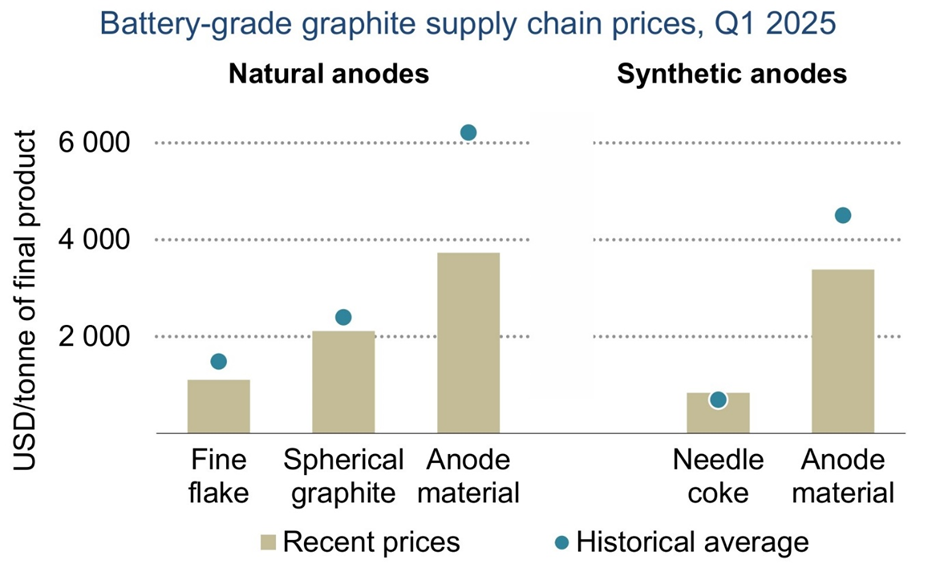
Prix du graphite au premier trimestre 2025 vs moyennes historiques (AIE)
L’entrée en production de nouvelles mines de graphite s’en trouve retardée depuis quelques années, alors que certains producteurs ralentissent. Depuis 2023, Syrah Resources au Mozambique mène des campagnes ponctuelles de production, tandis que NextSource Materials peine à atteindre la production commerciale sur sa mine Molo à Madagascar.
Si le manganèse ne fait pas partie des minéraux critiques, le métal surtout utilisé dans les alliages d'acier gagne en intérêt avec la transition énergétique. « Son utilisation dans les batteries connaît une croissance rapide, en raison de son importance dans les composés chimiques clés des cathodes des véhicules électriques, à savoir l'oxyde de lithium-nickel-manganèse-cobalt et, plus récemment, le phosphate de lithium-fer-manganèse », explique l’AIE.
Selon l’organisation, les prix ont significativement augmenté au second semestre 2024, en raison de perturbations de l'approvisionnement en Australie et au Gabon, associées à une demande croissante. Le premier producteur mondial de manganèse, le français Eramet, a noté une hausse de 13 % de l’indice de prix du minerai de manganèse à 44 % en glissement trimestriel durant le premier trimestre 2025, se négociant à 4,6 dollars la tonne sèche (dmtu).
Les perspectives pour la fin de l’année et 2026 demeurent mitigées. D’un côté, la production mondiale d’acier devrait rester stable en 2025, ce qui soutiendrait modérément la demande de manganèse. Plusieurs analystes soulignent que les investissements peinent à suivre le rythme de la demande croissante liée aux batteries. Selon ChemAnalyst, le marché du manganèse devrait ainsi rester à l’équilibre voire légèrement excédentaire jusqu’en 2026, avant qu’un déficit significatif ne se profile en fin de décennie, ce qui ferait de nouveau grimper les prix.
Emiliano Tossou
Lire aussi:


Le Kenya prévoit d’étendre son réseau ferroviaire vers la Tanzanie
Le Kenya prévoit d’étendre son réseau ferroviaire vers la Tanzanie
Avec la progression du commerce intra-régional, les infrastructures de transport deviennent un enjeu central pour l’intégration économique en Afrique de...
Côte d’Ivoire : la reprise de l’exploration de lithium annoncée sur le projet Atex
Côte d’Ivoire : la reprise de l’exploration de lithium annoncée sur le projet Atex
Atex dispose déjà de plusieurs résultats de forage encourageants, mais toujours pas d’estimation de ressources minérales. Après le retrait de Ricca...
À Madagascar, la baisse du prix de l’Internet met les réseaux sous pression
À Madagascar, la baisse du prix de l’Internet met les réseaux sous pression
chapô : La demande en connectivité à haut débit continue de progresser en Afrique, au rythme de l’adoption des services numériques. Gouvernements et...
CAN 2027 : quand la route vers le trophée devient un feuilleton continental
CAN 2027 : quand la route vers le trophée devient un feuilleton continental
La trente-sixième Coupe d’Afrique des Nations de football se profile à l’horizon et les préparatifs vont bon train. Pour la première fois, la grande messe...
Réserve de Lokobe : l’écrin vert qui révèle les trésors cachés de Madagascar
Réserve de Lokobe : l’écrin vert qui révèle les trésors cachés de Madagascar
Connue dans le monde entier pour ses plages paradisiaques et ses eaux turquoises, l’île de Nosy Be abrite également l’un des plus précieux sanctuaires...
Renaissance Cairo Mirage City Hotel, Egypt