
Le marché africain du renouvelable devrait croître de 15,62 % en moyenne par an d’ici 2031 (Mordor Intelligence)
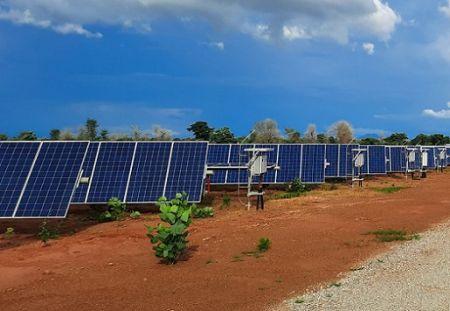
(Agence Ecofin) - L'Afrique possède l'un des plus grands potentiels de production d'énergies renouvelables au monde, mais plusieurs obstacles liés au coût du financement, à la faible capacité des réseaux électriques centraux à intégrer les énergies intermittentes et aux difficultés de rapatriement des bénéfices par les opérateurs étrangers empêchent un véritable décollage du secteur.
Le marché des énergies renouvelables en Afrique devrait passer de 86,95 gigawatts (GW) en 2026 à 179,66 GW en 2031, affichant ainsi un taux de croissance annuel moyen de 15,62 %, selon un rapport publié le mardi 11 août par le cabinet de recherche et de conseil Mordor Intelligence.
Intitulé « Africa Renewable energy market size & share Analysis-Growth trends and forecast 2026-2031 », le rapport précise que les principaux moteurs de la croissance projetée du marché sont la baisse des coûts du photovoltaïque, la multiplication des programmes de mini-réseaux soutenus par des financements concessionnels des institutions de financement du développement (IFD) et l’émergence de pôles d'exportation d'hydrogène vert.
Par technologie, l'hydroélectricité représentait 62,25 % du marché des énergies renouvelables en Afrique en 2025, mais c’est le solaire qui devrait progresser à un taux de croissance annuel composé (TCAC) de 27,84 % entre 2026 et 2031, grâce à des délais de construction plus courts et des dépenses d'investissement initiales plus faibles. Les tarifs d'appels d'offres pour le solaire à grande échelle sont tombés en dessous de 0,03 $ par kilowattheure (kWh) en Égypte et au Maroc en 2025.
Les prix des modules solaires sont tombés à 0,12 $ par watt début 2026, alors que la surproduction mondiale de polysilicium rencontrait une demande atone. En conséquence, le 7e round d'appel d'offres en Afrique du Sud s’est soldé par l’attribution de 2,6 GW à un prix moyen de 0,025 dollar par kWh, soit une réduction de 60 % par rapport au premier appel d'offres lancé dix ans plus tôt.
Parallèlement, de plus en plus d’institutions de financement du développement (IFD) sont en train d’ouvrir le robinet des financements abordables pour soutenir de grands projets d’énergies vertes et constituer un solide pipeline d'actifs hors réseau bancables. L’initiative « Mission 300 » soutenue par la Banque mondiale s’est engagée à investir 35 milliards USD pour raccorder 300 millions d’Africains supplémentaires à l’électricité d’ici 2030 via des mini-réseaux solaires et des systèmes domestiques.
Le déploiement du programme DARES (Distributed Access through Renewable Energy Scale-up) au Nigeria en 2025 a financé 90 000 systèmes et 9 mini-réseaux, réduisant les coûts d'électricité en milieu rural de 0,80 $ à 0,35 $ par kWh. Les garanties concessionnelles de première perte réduisent les coûts du capital mixte, tandis que les tarifs indexés sur l'inflation protègent les rendements des investisseurs dans les 1 200 mini-réseaux mis en service au Kenya.
D’autre part, plusieurs pays africains s'emploient à mettre en place des corridors d'hydrogène vert destinés à approvisionner des acheteurs européens. À titre d’exemple, le Maroc a officiellement validé un plan d’investissement massif de 32,5 milliards USD pour déployer des mégaprojets d'énergies renouvelables, incluant les complexes stratégiques de Noor Midelt et de l'Atlantique, pour atteindre une capacité combinée de 10 GW.
Cette initiative historique vise principalement à propulser le royaume comme un leader régional de l'hydrogène vert, avec pour objectif d'exporter 3 millions de tonnes d'hydrogène propre par an vers l'Europe via des infrastructures et des gazoducs reconvertis. En Namibie, le projet Hyphen déploiera 7 GW d'énergies renouvelables pour produire 300 000 tonnes d’hydrogène par an.
Un marché moyennement concentré
Les deux autres importants moteurs de la croissance du marché africain des énergies renouvelables sont l’accélération du pipeline de projets éoliens à grande échelle en Afrique du Sud, qui comprend déjà 48 GW, et la hausse des contrats d'achat d'électricité par les entreprises minières, notamment en Afrique du Sud, au Ghana, en Zambie et en République démocratique du Congo.
Le rapport indique cependant que quelques freins empêchent un développement plus rapide des énergies renouvelables sur le continent. Il s’agit notamment du risque d’écrêtement (réduction volontaire de la production d'électricité en dessous de ce que les installations éoliennes ou panneaux solaires seraient capables de produire à un instant donné), une pratique à laquelle recourent les exploitants de projets lorsque la production dépasse la capacité d'accueil ou de transport des lignes électriques locales.
En 2024, la société publique sud-africaine a par exemple écrêté 4 363 gigawattheures (GWh) d'énergies renouvelables. De son côté, l'opérateur du réseau kenyan a restreint la production du lac Turkana pendant 18 % des heures en 2025, alors que l'Égypte a déconnecté certaines sections du parc de Benban pendant 200 heures en 2024. Ces réductions forcées de la production d'électricité font baisser les facteurs de capacité des projets en dessous des hypothèses de référence bancaire, déclenchant souvent des renégociations de prêts.
L’autre frein concerne les limitations de la convertibilité des devises pour les producteurs d'électricité indépendants. Le kwacha zambien a chuté de 40 % durant les années 2024 et 2025, érodant les revenus tarifaires des deux grands parcs solaires photovoltaïques développés dans le cadre du programme « Scaling Solar », tandis que l'Éthiopie a plafonné les transferts en devises étrangères à 50 % des bénéfices trimestriels en 2025, contraignant les entreprises étrangères à réinvestir localement ou à accepter des décotes sur les taux de change.
Le rapport souligne par ailleurs que le marché des énergies renouvelables affiche une concentration modérée. Les développeurs originaires des pays du Golfe ACWA Power et Masdar dominent les appels d'offres multi-GW en Égypte, au Maroc et en Afrique du Sud, tirant parti d'un capital bon marché et de liens diplomatiques favorables pour obtenir des tarifs inférieurs à 0,03 $ par kWh.
Les grands groupes européens d'ingénierie, tels que TotalEnergies, Enel Green Power et ENGIE, se différencient par des solutions hybrides solaire-stockage adaptées aux réseaux fragiles au Kenya, au Nigeria et au Ghana. Les groupes d'origine chinoise JinkoSolar, Canadian Solar et First Solar ont fourni 65 % des expéditions d’équipements photovoltaïques vers l'Afrique en 2025, en associant des conditions de paiement prolongées à l'assemblage local.
Les groupes Scatec et Mainstream Renewable Power conservent quant à eux des participations en capital pour capter les flux de trésorerie opérationnels, contrastant avec le modèle « construire et transférer » privilégié par leurs concurrents.
Walid Kéfi


Côte d’Ivoire : la reprise de l’exploration de lithium annoncée sur le projet Atex
Côte d’Ivoire : la reprise de l’exploration de lithium annoncée sur le projet Atex
Atex dispose déjà de plusieurs résultats de forage encourageants, mais toujours pas d’estimation de ressources minérales. Après le retrait de Ricca...
À Madagascar, la baisse du prix de l’Internet met les réseaux sous pression
À Madagascar, la baisse du prix de l’Internet met les réseaux sous pression
chapô : La demande en connectivité à haut débit continue de progresser en Afrique, au rythme de l’adoption des services numériques. Gouvernements et...
La Côte d’Ivoire accélère l’encadrement juridique des marchés de proximité
La Côte d’Ivoire accélère l’encadrement juridique des marchés de proximité
La Côte d’Ivoire veut mieux organiser la commercialisation des produits vivriers. Le gouvernement vient de valider de nouveaux textes et outils destinés à...
CAN 2027 : quand la route vers le trophée devient un feuilleton continental
CAN 2027 : quand la route vers le trophée devient un feuilleton continental
La trente-sixième Coupe d’Afrique des Nations de football se profile à l’horizon et les préparatifs vont bon train. Pour la première fois, la grande messe...
Réserve de Lokobe : l’écrin vert qui révèle les trésors cachés de Madagascar
Réserve de Lokobe : l’écrin vert qui révèle les trésors cachés de Madagascar
Connue dans le monde entier pour ses plages paradisiaques et ses eaux turquoises, l’île de Nosy Be abrite également l’un des plus précieux sanctuaires...
Renaissance Cairo Mirage City Hotel, Egypt